Le Pacte Dutreil demeure, en 2026, l’un des principaux dispositifs fiscaux permettant de faciliter la transmission d’une entreprise dans un cadre familial.
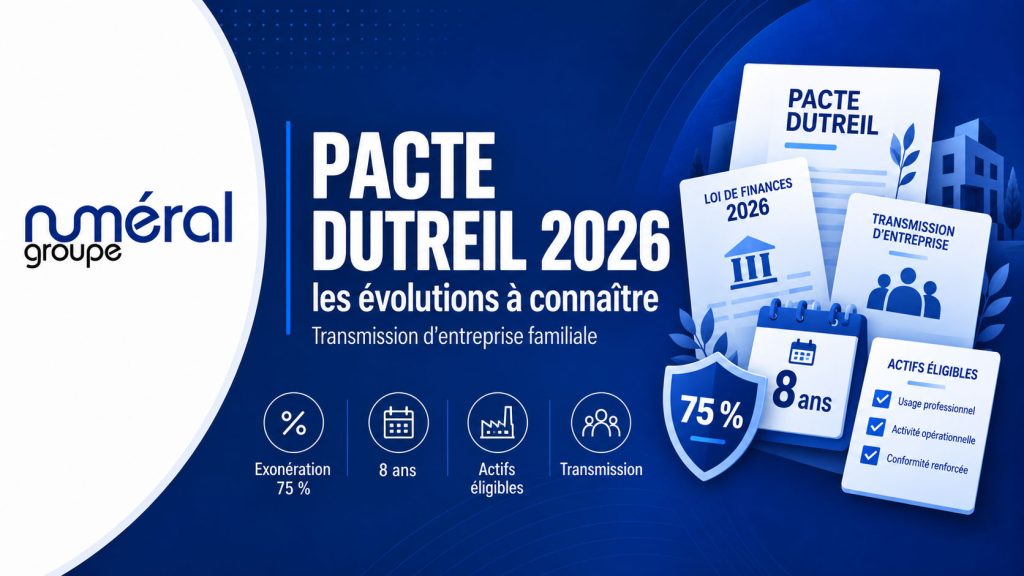
Le Pacte Dutreil version 2026
La loi de finances 2026 a modifié certains points mais son avantage essentiel est maintenu, à savoir :
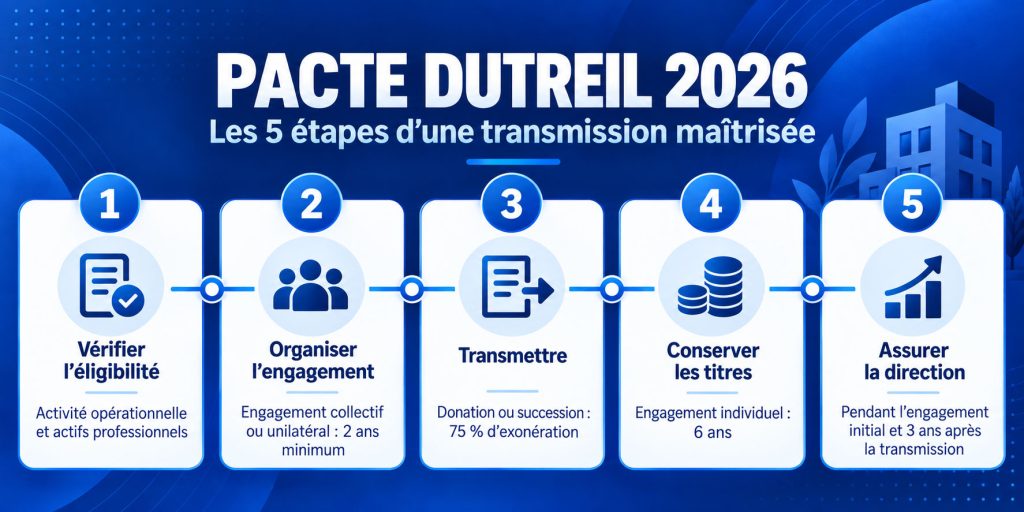
- 75 % de la valeur éligible des titres ou de l’entreprise peuvent bénéficier d’une exonération de droits de mutation à titre gratuit, sous réserve du respect des conditions prévues par la loi.
La réforme de 2026 ne remet donc pas en cause l’intérêt majeur du dispositif pour la transmission des entreprises familiales.
La loi de finances pour 2026 a toutefois renforcé le dispositif sur plusieurs points.
[H1] Les principales évolutions du Pacte Dutreil concernent :
- L’allongement de l’engagement individuel de conservation, porté de 4 à 6 ans ;
En conséquence, la durée totale : Le parcours complet demande désormais 8 ans minimum (2 ans d’engagement collectif + 6 ans d’engagement individuel), contre 6 ans auparavant.
- le recentrage de l’exonération sur les biens et actifs réellement affectés à l’activité professionnelle .
La loi de finances pour 2026 a modifié certaines conditions du régime. Ces évolutions doivent être prises en compte dans toute stratégie de transmission mise en œuvre depuis le 21 février 2026.
L’une des principales modifications introduites en 2026 concerne la durée de conservation des titres par les bénéficiaires de la transmission.
Cette nouvelle durée doit être intégrée dans toute opération de transmission concernée par la réforme.
Le respect de cet engagement constitue une condition essentielle au maintien de l’avantage fiscal
La réforme 2026 renforce le principe selon lequel l’exonération Dutreil doit bénéficier prioritairement aux éléments constituant réellement l’outil professionnel.
Certains biens qui ne sont pas exclusivement affectés à l’activité professionnelle sont désormais susceptibles d’être exclus de l’assiette bénéficiant de l’exonération.
Cette évolution impose une analyse plus précise de la composition du patrimoine de l’entreprise.
Vigilance sur certains actifs dans le cadre du Pacte Dutreil 2026
Une vigilance particulière doit être portée à certains actifs détenus directement ou indirectement par la société.
Sont notamment concernés, sous réserve de leur qualification et de leur affectation :
- les logements et résidences ;
- les véhicules de tourisme ;
- les yachts et bateaux de plaisance ;
- les aéronefs ;
- les bijoux ;
- les métaux précieux ;
- les objets d’art, de collection ou d’antiquité ;
- certains chevaux ;
- certains biens affectés à la chasse ou à la pêche ;
- les vins et alcools.
La réforme prévoit que ces biens ne bénéficient pas de l’exonération lorsqu’ils ne sont pas exclusivement affectés à l’activité professionnelle dans les conditions prévues par la loi.
Le non-respect des engagements peut entraîner une remise en cause de l’exonération, avec le paiement des droits qui auraient été dus et, le cas échéant, des intérêts de retard.